아메리카노 한 잔의 원가: 커피 전문점, 2026년 3분기까지
국제 생두값을 원화로 바꾸면 2020년 6월 1kg 2,642원에서 2025년 2월 11,292원까지 4배 넘게 뛰었다. 그런데 메가MGC커피 아이스 아메리카노는 2,000원 그대로다. 같은 해 스타벅스코리아 운영사 SCK컴퍼니는 2026년 2분기에 국내 진출 27년 만의 첫 분기 영업손실(184억 원)을 냈고, 3분기에는 매출이 16.2% 줄며 영업손실이 453억 원으로 커졌다. 두 장면은 같은 회계 원리로 설명된다. 매출원가와 매출총이익, 그리고 고정비와 변동비를 가르는 공헌이익이다. 한 잔 값이 부가세·원두·컵·임대료·인건비로 어떻게 나뉘는지, 원두값 충격이 가맹점 공급가와 판매가에서 두 번 줄어드는 이유, 같은 원리가 매출이 줄 때는 거꾸로 이익을 크게 깎는 이유를 이마트 IR·공정위 정보공개서·ICO·한국은행 자료로 따라간다. 메가·투썸·컴포즈의 전략, 에어로카노와 괴담 영수증 같은 마케팅을 짚고, 4분기와 2027년 1분기에 채점할 예측 다섯 개를 남긴다. 국제 시세·환율
아침 여덟 시 반, 지하철역 출구 앞 저가 커피 가게에는 키오스크 앞에 서너 명이 서 있고, 픽업대에는 이름 대신 번호가 붙은 아이스 아메리카노가 줄지어 놓여 있다. 길 건너 스타벅스는 그 시간에도 사이렌 오더로 주문한 사람들이 들어갔다 나온다. 커피값이 올랐다는 뉴스를 지난 2년 동안 여러 번 봤다. 국제 원두값이 47년 만의 최고치라는 기사도 봤다. 그런데 저 저가 가게의 아이스 아메리카노 가격표는 여전히 2,000원이다.
이상했다. 원재료가 몇 배로 뛰었는데 값은 그대로라면 누군가 손해를 보거나, 원래 원두가 값에서 차지하는 몫이 작았거나, 둘 중 하나다. 그리고 같은 해 반대편에서는 스타벅스가 처음으로 분기 적자를 냈다. 국내 커피 시장에서 매출이 가장 큰 회사가 원두값이 내려가던 때에 적자를 낸 것이다.
이번 회에서는 이 두 장면을 같은 저울에 올려 본다. 2026년 3분기까지 나온 숫자로 근황을 보고, 아메리카노 한 잔 값이 어디로 나뉘는지 쪼개 보고, 왜 원두값 충격은 잔값에서 작아지고 매출 충격은 이익에서 커지는지를 회계 용어 두 개로 풀어 본다. 4분기 실적은 아직 없다. 상장사 3분기 실적이 막 나온 11월 12일 기준으로 쓴다.
숫자 세 개로 보는 근황
먼저 숫자 세 개만 놓고 시작한다.
첫째, −453억 원. 스타벅스코리아를 운영하는 SCK컴퍼니의 2026년 3분기 영업손실이다. 1년 전 같은 분기에는 600억 원 흑자였다. 순매출은 8,105억 원에서 6,790억 원으로 16.2% 줄었다. 2분기(−184억 원)에 이어 두 분기 연속 적자이고, 1~3분기를 더하면 344억 원 손실이다. SCK컴퍼니는 이마트의 연결 자회사라 이마트 실적 발표 때 함께 숫자가 나온다. 이마트 연결 영업이익이 3분기 461억 원이었으니, 스타벅스 한 곳의 손실이 이마트 전체 이익과 맞먹었다.
둘째, 3,969곳. 메가MGC커피 가맹점 수다. 공정거래위원회 가맹사업 정보공개서에 따르면 2025년 한 해 동안 658곳이 새로 열고 14곳이 해지돼 3,325곳에서 644곳이 늘었다. 같은 해 이디야커피는 151곳이 열고 308곳이 해지돼 2,562곳에서 2,405곳으로 줄었다. 한때 매장 수 1위였던 브랜드와 지금의 1위가 한 해에 정반대로 움직였다.
셋째, 7,705원. 2026년 10월 국제 생두 1kg을 원화로 바꾼 값이다. 국제커피기구(ICO)의 종합지표가(I-CIP) 월평균 261.26센트/파운드에 한국은행 원/달러 월평균 1,337.66원을 곱해 계산했다. 정점이던 2025년 2월(354.32센트, 1,445.56원 → 11,292원)보다 32% 낮다. 원두값은 이미 정점에서 3분의 1가량 내려왔다는 뜻이다. 그런데도 가격표는 내려가지 않았고, 스타벅스는 그 사이에 적자로 돌아섰다.
회사별로 정리하면 이렇다. 비상장사가 대부분이라 연 1회 나오는 감사보고서(2025 회계연도)와 정보공개서가 가장 최근 자료다. 연도와 분기를 꼭 같이 읽어야 한다.
| 회사(브랜드) | 기준 | 매출 | 영업이익 | 점포 수(기준 시점) |
|---|---|---|---|---|
| SCK컴퍼니(스타벅스) | 2026년 3분기 | 6,790억 원 (전년 동기 8,105억) | −453억 원 (전년 동기 600억) | 2,219곳(2026년 3분기 말, 보도) |
| SCK컴퍼니(스타벅스) | 2025년 연간 | 3조 2,380억 원 | 1,730억 원 | 2,115곳(2025년 말, 직영) |
| 엠지씨글로벌(메가MGC커피) | 2025년 연간 | 6,469억 원 | 약 1,113억 원 | 가맹 3,969곳(2025년 말) |
| 투썸플레이스 | 2025년 연간 | 5,824억 원 | 363억 원 | 가맹 1,484곳(2023년 말, 최신 공개분) |
| 컴포즈커피 | 2025년 연간 | 3,003억 원 | 약 399억 원 | 가맹 2,649곳(2024년 말) |
| 이디야 | 2025년 연간 | 2,387억 원 | 96억 원 | 가맹 2,405곳(2025년 말) |
| 엠즈씨드(폴바셋 등) | 2025년 연간 | 2,136억 원 (폴바셋 1,651억) | 44억 원 (폴바셋 46억) | — |
| 커피빈코리아 | 2025년 연간 | 1,435억 원 | −33억 원 | 203곳(2025년) |
스타벅스 2025년 수치와 점포 수는 이마트 IR 자료, 가맹점 수는 공정위 정보공개서에서 직접 확인했다. 스타벅스 2026년 분기 수치와 나머지 회사의 실적은 감사보고서·반기보고서를 인용한 보도로 확인했다. 투썸의 가맹점 수는 정보공개서에 공개된 최신분이 2023년 말이라 그대로 적었다.
시장 전체로 보면 커피전문점 수는 국가데이터처 집계로 2020년 8만 9,852곳에서 2024년 10만 7,055곳까지 늘었다. 서울시 상권분석서비스 기준 서울의 커피 프랜차이즈 점포는 2025년 4분기 6,766곳으로 1년 전보다 368곳 줄었다(뉴시스 보도). 전국으로는 아직 늘고 있는 브랜드가 있지만 서울 같은 곳에서는 문을 닫는 가게가 여는 가게보다 많아졌다.
이 업계의 돈은 어디서 나오나
매출원가와 매출총이익
손익계산서는 위에서 아래로 깎아 내려가는 표다. 맨 위 매출에서 팔린 물건을 만드는 데 직접 든 돈인 매출원가를 빼면 매출총이익이 남는다. 매출원가를 매출로 나눈 값이 원가율이고, 매출총이익을 매출로 나눈 값이 매출총이익률이다. 여기서 다시 임대료·인건비·광고비·카드수수료처럼 장사를 하는 데 드는 판매비와 관리비(판관비)를 빼면 영업이익이다.
스타벅스로 보자. 감사보고서를 인용한 대한경제 보도(2026년 4월 15일)에 따르면 SCK컴퍼니의 2025년 원가율은 46.4%였다. 2024년 47.5%보다 낮아졌다. 매출 100원 가운데 원두·우유·컵·푸드·MD 같은 원재료에 46원 남짓이 들었고 54원가량이 매출총이익으로 남았다는 뜻이다. 그런데 판관비가 매출의 48.3%였다. 그래서 영업이익률은 5.3%에 그쳤다. 2021년 10%였던 영업이익률이 2022년 4.7%, 2024년 6.2%, 2025년 5.3%로 움직였다.
여기서 눈여겨볼 점이 있다. 2025년은 원두값이 사상 최고였던 해인데 스타벅스의 원가율은 오히려 내려갔다. 2025년 1월 24일 톨 아메리카노를 4,500원에서 4,700원으로 올리는 등 음료 22종 값을 올렸으니, 가격 인상과 원가 관리가 원두값 상승을 넘어선 것으로 보인다. 원가 항목별 내역은 공시로 확인하지 못했다. 그런데도 영업이익은 1,908억 원에서 1,730억 원으로 9.3% 줄었다. 이마트 IR 자료에는 원인이 「원가상승영향」으로, 회사 측 설명으로는 「고환율과 원두 등 원재료비 상승」으로 적혀 있지만, 숫자로 보면 판관비가 1년 새 8.9% 늘어난 몫이 더 컸다. 이익을 깎은 것은 원가율보다 판관비율이었다.
한 잔을 쪼개 보면
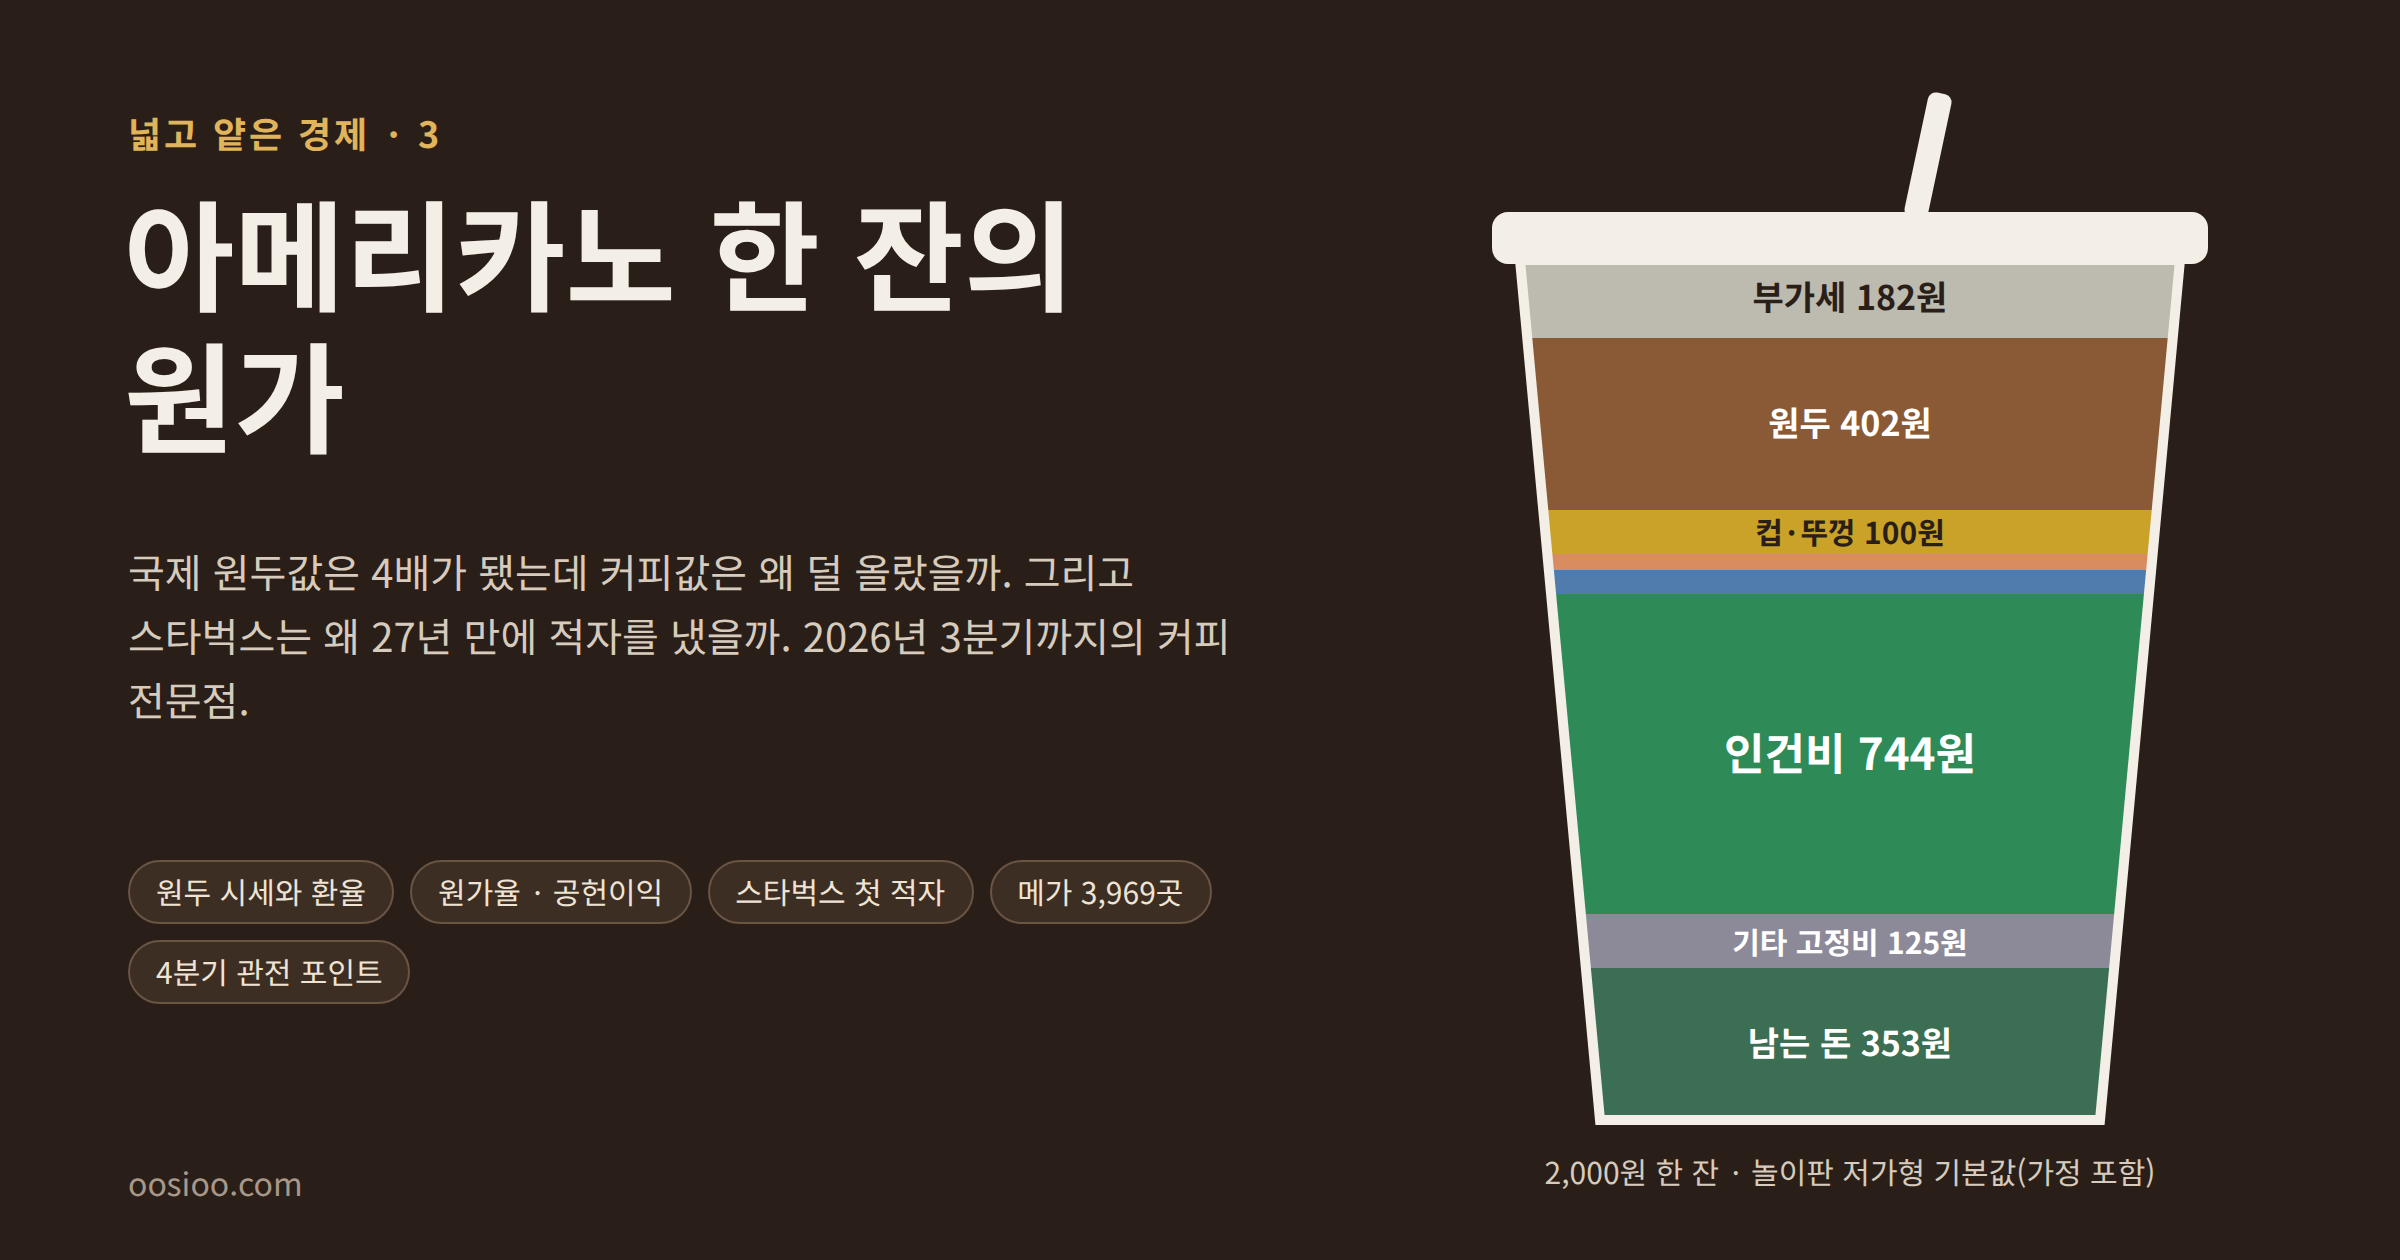
이제 아메리카노 한 잔으로 내려가 본다. 아래는 이 글의 놀이판(뒤에 나온다)에서 「저가 테이크아웃 · 메가형」을 골랐을 때 나오는 값이다. 출처가 있는 수치와 내가 정한 가정을 섞었으니 하나씩 밝혀 둔다.
- 판매가 2,000원. 메가MGC커피 아이스 아메리카노 값이다. 이 안에 부가세 10%가 들어 있어 가게 매출로 잡히는 돈은 1,818원이고 182원은 세금이다.
- 원두 402원. 볶은 원두 1kg을 20,089원으로 보고 한 잔에 20g(에스프레소 2샷)을 쓴다고 셈했다. 1샷 10g은 한국소비자단체협의회가 2025년 9월 원가 분석에 쓴 기준이다. kg당 값은 아래에서 따로 설명한다.
- 컵·뚜껑·빨대 100원. 온라인 도매몰에서 PET 아이스컵 한 개가 68원, 뚜껑이 26원 남짓이다(2026년 11월 12일 조회). 빨대와 홀더를 더해 100원으로 잡았다. 가맹점이 본사에서 받는 값은 확인하지 못했다.
- 카드수수료 등 36원. 매출의 2%로 가정했다.
- 임대료 58원. 한국부동산원이 집계한 2026년 3분기 소규모 상가 1층 월 임대료 전국 평균 ㎡당 2만 700원에, 컴포즈커피 정보공개서가 기준 점포로 잡은 33㎡를 곱하면 한 달 68만 원이다. 하루 400잔씩 30일을 팔면 잔당 58원이다. 서울 역세권은 이보다 훨씬 비싸다.
- 인건비 744원. 하루 24시간어치 근무(예를 들어 두 사람이 12시간)를 시간당 12,400원에 쓴다고 가정했다. 2026년 최저임금 10,320원에 주휴수당을 얹은 값이다. 4대 보험과 사장 본인 노동은 넣지 않았다.
- 기타 고정비 125원. 전기·수도·관리비·로열티를 한 달 150만 원으로 가정했다.
- 남는 돈 353원.
하루 400잔이라는 판매량도 가정이다. 메가MGC커피 가맹점의 2025년 평균 매출은 정보공개서상 4억 1,287만 원이다. 365일로 나누면 하루 113만 원이고, 한 잔(또는 한 품목) 평균 2,800원어치를 판다고 치면 400개쯤 된다. 실제 가게는 라테·스무디·디저트를 섞어 팔기 때문에 이 숫자는 아메리카노만 판다고 단순화한 것이다.
이렇게 쪼개 놓고 보면 두 가지가 보인다. 하나, 원두는 판매가의 20%쯤으로 결코 작지 않다. 소비자단체협의회는 저가 브랜드 아메리카노에서 원두가 12.4~13.1%라고 했는데, 그 계산은 국제 원두 시세로 10g에 111원을 잡은 것이다. 가맹점은 본사에서 볶은 원두를 사니 실제로는 그보다 많이 낸다. 둘, 그래도 가장 큰 덩어리는 원두가 아니라 사람이다. 위 가정에서는 인건비가 원두의 거의 두 배다.
변동비, 고정비, 그리고 공헌이익
위 항목은 성격이 둘로 갈린다. 원두·컵·카드수수료는 한 잔을 더 팔면 그만큼 더 드는 변동비다. 임대료·인건비·관리비는 오늘 100잔을 팔든 500잔을 팔든 한 달 치가 거의 그대로 나가는 고정비다. (아르바이트 시간을 손님 수에 맞춰 줄이면 인건비 일부는 변동비처럼 움직이지만, 여기서는 고정비로 둔다.)
판매가에서 부가세와 변동비를 뺀 값을 공헌이익이라고 부른다. 한 잔을 팔았을 때 고정비를 갚는 데 「공헌」하는 돈이라는 뜻이다. 메가형 기본값으로는 1,818원에서 원두 402원, 컵 100원, 수수료 36원을 뺀 1,280원이다. 판매가의 64%다.
한 달 고정비는 임대료 68만 원, 인건비 893만 원, 기타 150만 원을 더해 1,111만 원이다. 이 고정비를 잔당 공헌이익 1,280원으로 갚으려면 한 달에 8,700잔쯤, 하루 290잔을 팔아야 한다. 이 지점이 손익분기점이다. 290잔까지는 팔아도 손해이고, 291번째 잔부터 1,280원씩이 고스란히 이익이 된다.
회계 교과서에서는 매출총이익(매출 − 매출원가)과 공헌이익(매출 − 변동비)을 구분한다. 매출원가에는 공장 감가상각처럼 고정비 성격도 섞이고, 판관비에는 카드수수료처럼 변동비 성격도 섞이기 때문이다. 공시된 손익계산서는 매출총이익 기준으로 쓰여 있고, 가게 사장이 장사를 판단할 때는 공헌이익으로 생각하는 편이 맞다. 둘을 나눠 놓으면 원두값과 매출 감소가 왜 정반대 크기로 이익에 닿는지가 보인다.
원두가 4배로 뛰어도 잔값은 덜 오르는 이유
국제 생두값을 원화로 바꾼 값은 2020년 6월 1kg 2,642원이었다. 2025년 2월에는 11,292원이었다. 4.27배다. 이 충격은 한 잔에 닿기 전에 두 번 작아진다.
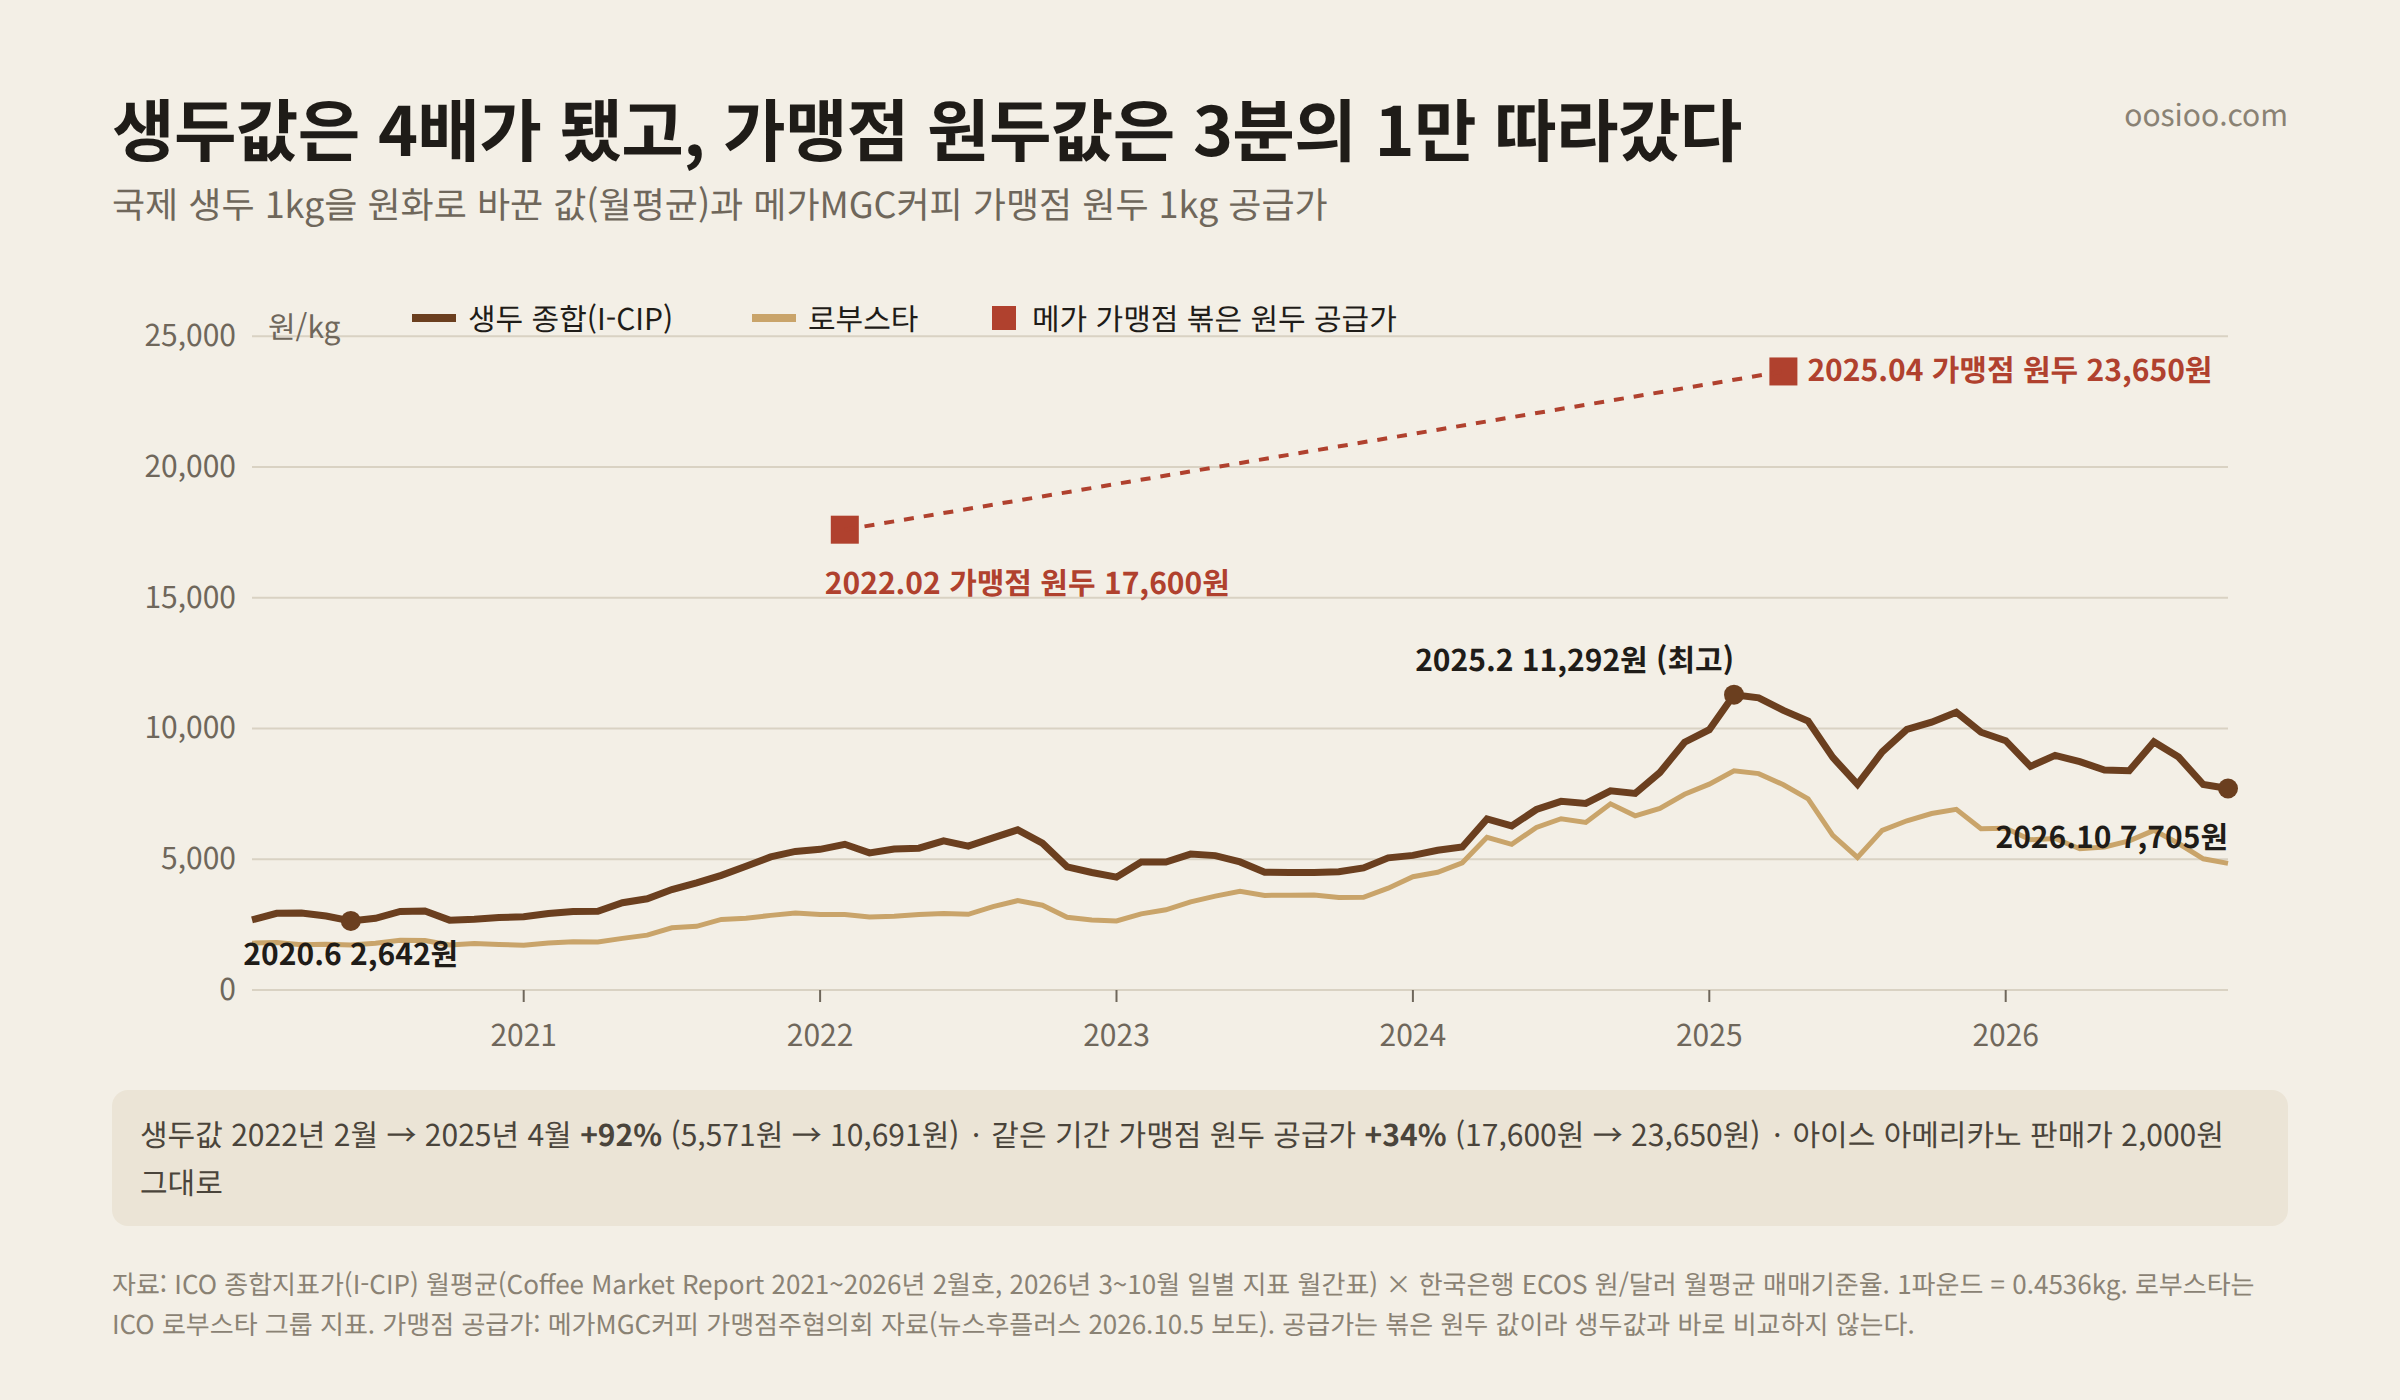
첫 번째 완충은 원두 공급가에서 일어난다. 메가MGC커피 가맹점주협의회 자료를 인용한 뉴스후플러스 보도(2026년 10월 5일)에 따르면 가맹점이 본사에서 받는 원두 1kg 값은 2022년 2월 17,600원에서 2025년 4월 23,650원으로 34.4% 올랐다. 같은 기간 생두 원화값은 5,571원에서 10,691원으로 92% 올랐다.
왜 3분의 1만 따라갔을까. 볶은 원두 값에는 생두 말고도 볶는 비용, 포장, 물류, 본사 몫이 들어 있다. 로스팅을 하면 생두 무게가 11~24% 줄어든다(Barista Hustle). 18%를 잃는다고 치고 두 시점의 생두값을 볶은 원두 기준으로 바꾸면 6,794원과 13,038원이다. 공급가에서 이 값을 빼면 2022년 2월에는 10,806원, 2025년 4월에는 10,612원이 남는다. 3년 사이 생두값이 두 배 가까이 됐는데 나머지 몫은 거의 그대로였다. 이 추정이 맞다면 가맹점 원두값에서 생두가 차지하는 몫은 2022년 39%, 2025년 55%였다. 원두값의 절반가량이 생두와 상관없이 움직이니 생두가 92% 올라도 원두는 34%만 오른 것이다. 다만 메가의 블렌드에 아라비카와 로부스타가 어떤 비율로 들어가는지, 본사가 선물이나 장기 계약으로 얼마를 미리 사 두는지는 공개 자료로 확인하지 못했다. 위 계산은 종합지표가 하나로 한 근사다.
두 번째 완충은 잔값에서 일어난다. 원두 1kg이 6,050원 오르면 20g을 쓰는 한 잔의 원두값은 121원 오른다. 2,000원짜리 잔에서 6% 남짓이다. 판매가의 나머지 94%는 부가세, 컵, 임대료, 인건비, 이익이다. 그래서 메가는 2025년 4월 21일 따뜻한 아메리카노를 1,500원에서 1,700원으로 200원 올리면서도 가장 많이 팔리는 아이스 아메리카노는 2,000원으로 묶어 둘 수 있었다. 컴포즈커피는 2025년 2월 13일 아이스 아메리카노를 1,800원에서 2,100원으로 올렸다.
정리하면 생두 4배는 원두 공급가에서 1.3배쯤으로, 잔당 원두값 차이로는 판매가의 몇 %로 줄어든다. 놀이판 기본값으로 2026년 10월 시세와 2020년 6월 시세를 비교하면, 생두는 2.9배인데 잔당 원두값은 278원에서 402원으로 1.4배, 차이는 123원이다. 이걸 고스란히 손님에게 넘겨도 판매가는 부가세를 포함해 136원, 6.8% 오른다.
물론 가맹점주는 다르게 본다. 협의회장은 국제 원두값이 고점에서 내려온 뒤에도 공급가가 충분히 내려오지 않았다고 주장했고, 메가 측은 일부 점주의 편향된 주장이라고 반박했다(같은 보도). 공급가가 2025년 4월 이후 내렸는지는 확인하지 못했다. 생두 원화값은 2025년 4월 10,691원에서 2026년 10월 7,705원으로 28% 내려왔다. 위 추정식대로라면 공급가에도 내릴 여지가 3,600원쯤 생긴 셈이다.
같은 원리가 거꾸로 돌면
고정비가 크다는 사실은 원두값 충격을 줄여 주지만, 매출이 줄 때는 칼날이 된다. 공헌이익률이 높은 사업은 손님 한 명이 줄어들 때마다 그 공헌이익이 통째로 사라지기 때문이다. 임대료와 인건비는 손님이 줄었다고 바로 줄지 않는다.
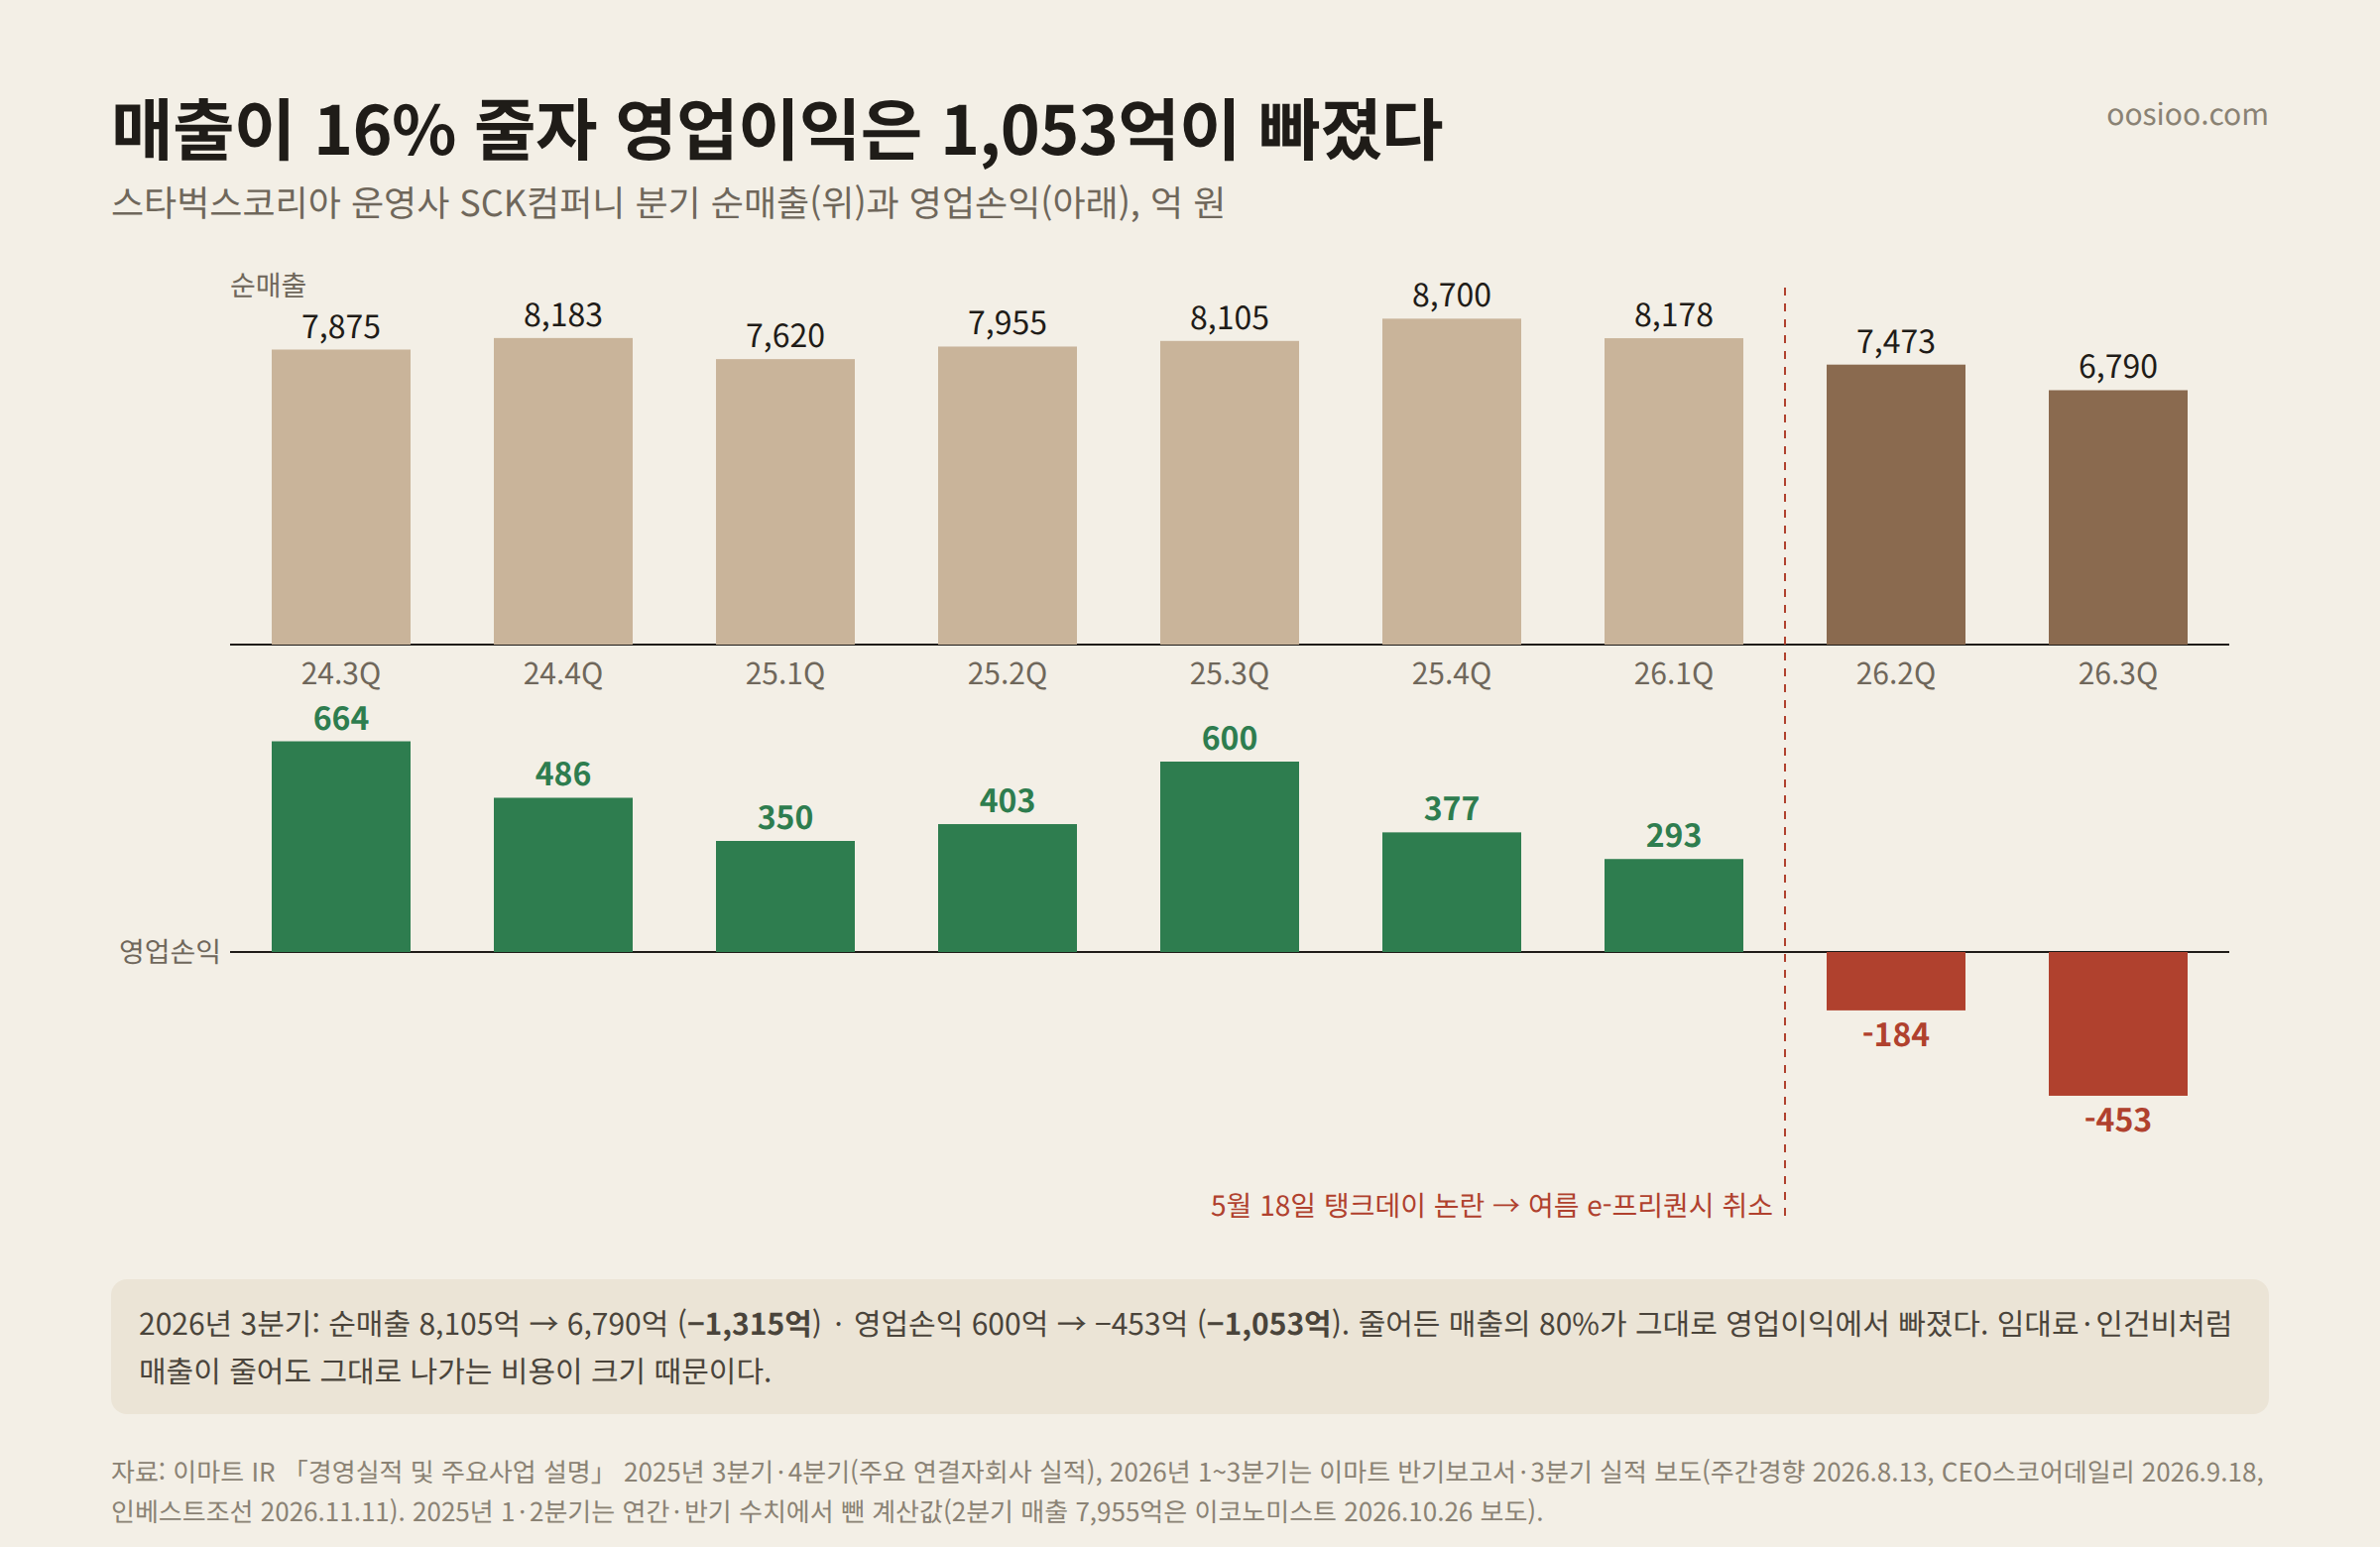
스타벅스의 2026년 3분기가 그 모습이다. 순매출이 1년 전보다 1,315억 원 줄었고 영업손익은 1,053억 원 나빠졌다. 줄어든 매출의 80%가 그대로 이익에서 빠졌다. 스타벅스는 국내 매장을 모두 직영한다. 2,000곳이 넘는 매장의 임대료와 직원 급여가 매출과 상관없이 나간다. 매출총이익률이 50%를 넘는 회사에서 매출이 줄면 판관비는 그대로인 채 매출총이익만 줄어든다. 2분기에는 매출이 7,955억 원에서 7,473억 원으로 482억 원 줄었는데 영업손익은 587억 원 나빠졌다. 매출 감소폭보다 이익 감소폭이 컸다는 건 그 사이 다른 비용도 늘었다는 뜻이다.
매출이 왜 줄었는지는 짧게 짚는다. 2026년 5월 18일 스타벅스코리아가 텀블러 프로모션에 「탱크데이」 「책상에 탁!」 같은 문구를 썼고, 5·18 민주화운동과 1987년 박종철 고문치사 사건을 떠올리게 한다는 비판이 거세게 일었다. 회사는 행사를 중단하고 사과했다. 신세계그룹은 5월 20일 손정현 대표를 해임했고 정용진 회장이 사과문을 냈다. 매년 여름 매출을 끌어올리던 「서머 e-프리퀀시」는 열리지 않았다(더팩트·SBS Biz 보도). 회사는 2분기 부진의 원인으로 논란 자체보다 프리퀀시 행사 미진행을 꼽았다.
같은 기간 다른 브랜드로 손님이 옮겨 갔다는 추정도 있다. 모바일인덱스가 추정한 2분기 카드 결제액은 스타벅스가 3,559억 원으로 1년 전보다 18.5% 줄었고, 투썸플레이스는 28.5%, 메가MGC커피는 34.1% 늘었다(주간경향 2026년 8월 13일 보도). 카드사 표본으로 추정한 값이라 실제 매출과는 다를 수 있다.
매출이라는 숫자 자체가 다를 때
마지막으로 하나 더. 프랜차이즈 본사의 매출은 가게 매출이 아니다. 본사가 가맹점에 파는 원두·우유·컵·시럽 값이 본사 매출이다. 메가MGC커피 운영사 엠지씨글로벌의 2025년 매출 6,469억 원 가운데 94.0%인 약 6,082억 원이 상품매출이었다(감사보고서 인용 보도). 가맹점 평균 매출 4억 1,287만 원과 평균 가맹점 수(연초·연말 평균 3,647곳)를 곱하면 가맹점 전체 매출은 대략 1조 5,000억 원이다. 본사 상품매출이 그 40% 안팎이라는 계산이 나온다. 가맹점 매출 1만 원 가운데 4,000원쯤이 본사 물품 대금으로 돌아간다는 뜻이다. 추정이고, 직영점 매출이나 가맹점 외 판매가 섞여 있으면 달라진다.
이 구조 때문에 본사의 원가율과 영업이익률은 공급 방식에 따라 크게 달라진다. 컴포즈커피가 좋은 예다. 2025년 매출이 3,003억 원으로 1년 새 236% 늘었는데 영업이익은 약 399억 원으로 전년과 비슷했다. 영업이익률은 48%에서 13%로 떨어졌다. 장사가 나빠진 게 아니다. 원부재료를 공급하는 방식을 바꾸면서 매입·판매 금액 전체를 매출로 잡게 됐고(뉴스스페이스 2026년 8월 4일 보도), 늘어난 매출만큼 매출원가도 함께 늘었다. 같은 이익을 내도 매출을 「수수료만」으로 잡느냐 「물건값 전체」로 잡느냐에 따라 이익률은 네 배 가까이 달라진다. 회사끼리 영업이익률을 견줄 때 매출이 무엇으로 이뤄졌는지 먼저 봐야 하는 이유다.
놀이판
놀이판은 세 칸으로 나뉜다. ① 원두 칸에서는 국제 시세와 환율을 고르면 볶은 원두 1kg 값이 나온다. 앞에서 설명한 추정식 그대로다. 생두값을 로스팅 손실로 나누고, 메가 가맹점 공급가에서 역산한 가공·물류·본사 몫 10,700원을 더한다. 이 몫은 막대로 바꿀 수 있다. ② 칸은 컵과 수수료처럼 잔마다 드는 돈, ③ 칸은 판매가와 가게의 고정비다.
맨 아래 그래프에서 초록 선은 하루 판매 잔 수에 따라 늘어나는 한 달 공헌이익, 회색 선은 한 달 고정비다. 두 선이 만나는 곳이 손익분기점이다. 몇 가지를 해 보기를 권한다.
- 「2025년 2월 · 최고」 단추를 누르고 원두값이 판매가에서 몇 %가 되는지 본다. 메가형 기본값에서는 24% 남짓이다. 다시 「2020년 6월」을 누르면 14% 아래로 내려간다.
- 메가형에서 하루 근무 시간을 24시간에서 30시간으로 늘려 본다. 손익분기점이 290잔에서 350잔 가까이로 밀린다. 원두값을 정점으로 올렸을 때보다 더 크게 움직인다.
- 스타벅스형을 고르고 하루 판매 잔 수를 700잔에서 16% 줄인 590잔으로 내려 본다. 한 달 이익이 사라진다. 3분기 스타벅스에 일어난 일을 매장 하나로 줄여 본 것이다. 스타벅스형의 임대료·인력·기타 고정비는 공시에 없어 모두 가정이다.
이 계산기는 아메리카노만 판다고 가정한다. 실제 가게는 우유가 들어가는 라테, 원가율이 높은 디저트와 푸드를 함께 판다. 메가 가맹점주협의회장은 일부 디저트의 원가율이 판매가의 60%를 넘는다고 주장했다. 아메리카노는 커피 가게에서 공헌이익률이 가장 높은 축에 드는 메뉴다.
전략이 흥미로운 회사
메가MGC커피: 커피를 파는 물류 회사
메가MGC커피를 운영하는 엠지씨글로벌(옛 앤하우스)은 2021년 우윤(당시 우윤파트너스)과 사모펀드 운용사 프리미어파트너스가 1,420억 원에 인수했다(뉴스스페이스 2025년 4월 30일 보도). 그 뒤 4년 사이 매출은 2023년 3,683억 원에서 2025년 6,469억 원으로, 영업이익은 693억 원에서 약 1,113억 원으로 늘었다. 2021~2023년 배당만 약 1,242억 원이었다.
메가의 전략은 「싸게, 많이, 크게」로 요약된다. 2025년 가맹점이 3,969곳으로 한 해에 644곳 늘었는데 해지는 14곳뿐이었다. 가맹점 평균 매출도 2023년 3억 6,262만 원에서 2025년 4억 1,287만 원으로 늘었다. 가게 수가 늘면서 가게당 매출이 같이 오른 드문 경우다. 그리고 앞에서 본 것처럼 본사 매출의 94%가 가맹점에 물건을 파는 데서 나온다. 가게가 늘면 원두와 컵을 파는 곳이 늘어난다.
긴장도 있다. 본사 영업이익률은 2024년 21.7%에서 2025년 17.2%로 내려왔고, 가맹점주협의회는 원두 공급가와 디저트 원가율을 문제 삼고 있다. 아이스 아메리카노 2,000원 동결이 가맹점 이익을 깎아 지키는 값인지, 본사 몫을 줄여 지키는 값인지가 앞으로의 관전 포인트다. 메가는 몽골에서 8개 매장을 운영하고 있고 캄보디아 파트너와 계약했으며 미국 진출을 준비 중이다(뉴시스 2026년 4월 6일 보도).
투썸플레이스: 커피보다 케이크
투썸플레이스는 2025년 매출 5,824억 원, 영업이익 363억 원으로 3년 연속 최대 실적을 냈다. 회사가 집계한 소비자 매출(가맹점 포함)은 1조 874억 원이다. 2023년 정보공개서 기준 가맹점 평균 매출은 5억 2,212만 원으로, 같은 해 이디야(1억 9,529만 원)의 2.7배다. 객단가를 올리는 무기는 디저트다. 회사 스스로 「디저트 특화」를 성과의 이유로 든다. 2025년 3월 26일 레귤러 커피 23종을 200원씩 올리면서 홀케이크는 평균 2,000원, 조각케이크는 400원 올렸다.
흥미로운 건 2026년 2분기다. 스타벅스 결제액이 줄어든 같은 분기에 투썸의 카드 추정 결제액은 28.5% 늘었다. 앉아서 오래 머무는 손님을 받는 중대형 카페 가운데 스타벅스의 대안으로 가장 먼저 떠오르는 자리에 투썸이 있었던 셈이다. 투썸은 2021년 11월 칼라일그룹이 약 1조 원에 인수했다. 2026년 9월 미국 시장 진출을 두고 시장에서는 칼라일의 매각을 염두에 둔 몸값 올리기라는 관측이 나왔고, 투썸 측은 매각과 무관하다고 밝혔다(딜사이트 보도). 매각 주관사 선정 같은 공식 절차는 확인하지 못했다.
컴포즈커피: 필리핀 회사가 산 한국 저가 커피
컴포즈커피는 2024년 7월 필리핀 최대 외식기업 졸리비푸즈가 지분 70%를 약 2억 3,800만 달러(약 3,300억 원)에 사들였다. 지분 100% 기준 기업가치는 약 4,700억 원이었다(머니투데이 2024년 7월 2일 보도). 졸리비가 한국 저가 커피를 산 이유는 숫자에 있다. 정보공개서에 실린 2024년 재무에서 컴포즈의 매출은 897억 원, 영업이익은 400억 원이었다. 영업이익률이 44.5%였다. 가맹점은 2022년 초 1,285곳에서 2024년 말 2,649곳으로 3년 만에 두 배가 됐다.
인수 뒤 컴포즈는 원두를 볶고 원부재료를 만드는 일을 계열사 컴포즈커피스마트팩토리로 모았다. 2025년 이 회사에서 약 725억 원어치를 사들였고, 그 결과가 앞에서 본 「매출 236% 증가, 이익률 13%」다. 사들이고 볶고 나르고 파는 과정을 한 그룹 안에 묶으면 단계마다 붙던 마진을 그룹이 갖는다. 같은 보도는 2025년 실제 현금 배당이 221억 원이었고 2026년 1월 유상감자로 약 400억 원을 주주에게 돌려줄 예정이라고 전했다. 2026년 4월에는 대만 1호점을 정식으로 열었다. 2023년 싱가포르에 이은 두 번째 해외 진출이다.
덧붙여: 사모펀드가 고른 커피
국내 커피 브랜드 가운데 사모펀드나 해외 자본이 주인인 곳이 유독 많다. 투썸(칼라일), 컴포즈(졸리비·엘리베이션에쿼티파트너스), 메가(우윤·프리미어파트너스)에 더해 2026년 1월 8일에는 오케스트라프라이빗에쿼티가 매머드커피랩 지분 100%를 사기로 했다. 가맹점 약 900곳, 매출 약 750억 원 규모이고 원두 로스터 서진로스터스도 함께 샀다(아시아경제 보도). 공정위 정보공개서로는 저가 브랜드 매머드익스프레스 가맹점이 2025년 말 813곳이다. 오케스트라는 일본 저가 커피 시장 진출을 검토한다고 밝혔다.
사모펀드가 커피를 좋아하는 이유는 앞의 회계에 다 들어 있다. 가맹 본사는 매장을 직접 짓지 않으니 투자가 적고, 가맹점에 물건을 팔아 꾸준한 현금이 들어온다. 그 현금으로 배당을 하고, 몇 년 뒤 더 비싸게 판다. 반대로 매장을 직접 운영하는 스타벅스나 커피빈은 고정비를 직접 진다. 커피빈코리아는 2019년 291곳이던 매장이 2025년 203곳으로 줄었고, 2025년 9월 계열사를 통해 저가 브랜드 「박스커피」를 직영으로 열었다(한국경제 2026년 4월 23일 보도).
재미있는 마케팅
에어로카노: 얼음 대신 공기
2026년 2월 26일 스타벅스코리아는 세계에서 처음으로 「에어로카노」를 내놨다. 에스프레소에 공기를 넣어 거품처럼 부드럽게 만든 아이스 아메리카노다. 회사 발표로는 7일 만에 100만 잔, 7월 26일까지 550만 잔이 팔렸다. 이후 인도·말레이시아·싱가포르·대만·베트남에서도 팔기 시작했다(이투데이·위키트리 보도). 「얼죽아」로 불리는 한국의 아이스 아메리카노 습관을 겨냥해 한국에서 먼저 만든 메뉴가 다른 나라로 나간 드문 경우다. 아메리카노에 공정 하나를 더해 값을 올릴 이유를 만든다는 점에서, 앞에서 본 공헌이익의 셈법으로도 영리한 상품이다.
메가의 괴담 영수증
메가MGC커피는 2026년 7월 9일 여름 신메뉴 6종을 내면서 「오싹오싹 엠지씨네 여름밤」이라는 납량 콘셉트를 걸었다. 키오스크에서 뽑히는 영수증에 「붉은 스무디의 흔적을 남기지 마십시오」 「치즈가 늘어날 때 뒤를 돌아보지 마십시오」 같은 나폴리탄 괴담 문구를 찍었고, 주문 번호를 띄우는 화면에는 오싹한 영상을 틀었다. 회사는 신메뉴가 2주 만에 100만 개 넘게 팔렸다고 밝혔다(스포츠경향 2026년 7월 25일 보도). 4,000곳 가까운 가게의 영수증과 화면을 광고판으로 쓴 셈이다. 새 광고 지면을 사지 않고 이미 있는 매장 장비를 매체로 바꿨다.
같은 해 6월에는 손흥민이 나오는 북중미 월드컵 TV 광고를 내면서, 유튜브 광고 영상에 응원 댓글을 달면 뽑힌 문구를 전국 매장 키오스크에 띄우는 이벤트를 했다(스포츠경향 6월 12일 보도). 이것도 키오스크를 광고판으로 쓴 사례다.
돌아온 e-프리퀀시와 당근의 스티커 시세
스타벅스는 여름 행사를 건너뛴 뒤 2026년 10월 22일 겨울 e-프리퀀시를 다시 열었다. 미션 음료 3잔을 포함해 제조 음료 17잔을 마시면 증정품을 받는다. 중고거래 앱 당근에서는 e-스티커 한 장이 6,000~7,000원에 거래된다는 보도가 나왔다(이코노미스트 2026년 10월 26일). 스티커 한 장을 받으려면 음료 한 잔을 사야 하니, 스티커 시세가 음료 한 잔 값에 가깝다는 건 증정품을 원하는 사람이 여전히 많다는 뜻이다. 이 행사가 4분기 숫자를 얼마나 끌어올리는지가 아래 첫 번째 예측의 관건이다.
다음 분기 관전 포인트
다음 회차들에서 아래 다섯 개를 채점한다. 맞든 틀리든 무엇이 어긋났는지 적는다.
- SCK컴퍼니(스타벅스) 2026년 4분기 영업이익은 흑자로 돌아설 것. 3분기 −453억 원이었고 이마트는 월별 실적이 점진적으로 회복 중이라고 했다. 겨울 e-프리퀀시가 10월 22일 시작됐다. 채점: 2027년 2월 이마트 2026년 4분기 실적 발표(IR 「주요 연결자회사 실적」).
- 그래도 SCK컴퍼니 2026년 4분기 순매출은 1년 전(8,700억 원)보다 적을 것. 고정비 구조상 흑자 전환은 매출이 완전히 돌아오지 않아도 가능하다고 본다. 채점: 1번과 같은 자료.
- ICO 종합지표가(I-CIP) 2027년 3월 월평균은 2026년 10월(261.26센트/파운드)보다 낮을 것. ICO 2월 보고서가 전한 Rabobank의 2026/27년 공급 과잉 전망(약 864만 포대)과 브라질 수확 전망을 근거로 한다. 반대로 10월 말 미국 아라비카 인증 재고가 2002년 1월 이후 가장 적다는 점은 값을 밀어 올릴 수 있다. 채점: 2027년 4월에 나오는 ICO 3월 Coffee Market Report.
- 메가MGC커피 아이스 아메리카노는 2027년 3월 31일까지 2,000원을 유지할 것. 2027년 1월 1일부터 최저임금이 10,700원으로 3.7% 오르지만, 메가는 2025년과 2026년 두 번 모두 다른 메뉴를 올리면서 이 메뉴만 묶었다. 채점: 2027년 3월 31일 공식 앱·홈페이지 가격과 그때까지의 인상 보도.
- 스타벅스 톨 아메리카노는 2027년 3월 31일까지 4,700원을 유지할 것. 손님을 되찾아야 하는 시기에 대표 메뉴 값을 올리기는 어렵다고 본다. 채점: 같은 날 스타벅스 앱 가격과 인상 보도.
채점하지는 않지만 지켜볼 것도 있다. 빽다방을 운영하는 더본코리아의 2026년 3분기 실적이 11월 중순 나온다. 빽다방 가맹점 평균 매출은 정보공개서 기준 2024년 3억 2,449만 원에서 2025년 2억 9,508만 원으로 9% 줄었다. 원/달러 환율은 2026년 6월 월평균 1,527원에서 10월 1,338원으로 내려왔다. 수입 원두값에는 좋은 소식이다. 이 환율이 4분기 원가에 얼마나 반영되는지는 2027년 2~4월 공시에서 보인다.
맺으며
아메리카노 한 잔에서 원두는 생각보다 크고, 사람과 자리는 그보다 더 크다. 그래서 국제 원두값이 4배가 돼도 잔값은 몇 %만 움직였고, 손님이 16% 줄자 국내에서 가장 큰 커피 회사는 적자를 냈다. 두 장면은 같은 원리의 앞뒷면이다. 고정비가 큰 장사에서는 원재료 충격은 희석되고 매출 충격은 증폭된다.
출근길 저가 커피 앞 줄이 길다는 건 그 가게의 공헌이익이 고정비를 넘었다는 뜻이고, 텅 빈 대형 카페는 그 반대다. 다음에 2,000원짜리 잔을 받아 들면 그 안에 400원 남짓한 원두와 700원이 넘는 누군가의 시간이 들어 있다는 걸 떠올려 봐도 좋겠다.
이 글은 공개 자료를 읽고 정리한 것이며 특정 종목의 매매를 권하지 않는다.
출처
- 국제 원두 가격: ICO Coffee Market Report 2026년 2월호 · 2025년 2월호 · ICO 일별 지표가 월간표 2026년 10월(3~9월 같은 형식) · Tea & Coffee Trade Journal, ICO 10월 보고서(2026.11.11) · Global Coffee Report(2026.11.12)
- 환율: 한국은행 경제통계시스템(ECOS) 731Y004 원/미국달러 매매기준율 월평균
- 스타벅스: 이마트 IR 「경영실적 및 주요사업 설명」 2025년 3분기 · 2025년 4분기 · 인베스트조선(2026.11.11) · 비즈니스포스트(2026.11.11) · 주간경향(2026.8.13) · CEO스코어데일리(2026.9.18) · 대한경제(2026.4.15) · 더팩트(2026.5.21) · 이코노미스트(2026.10.26) · 이투데이, 에어로카노 · 세계일보(2025.1.20)
- 가맹점 수·평균 매출: 공정거래위원회 가맹사업거래 정보공개서 — 메가엠지씨커피 · 컴포즈커피 · 이디야커피 · 빽다방 · 투썸플레이스 · 매머드익스프레스 (2026.11.12 조회)
- 회사 실적·거래: 뉴스후플러스(2026.10.5) · 스트레이트뉴스(2026.10.17) · 뉴스스페이스, 컴포즈(2026.8.4) · 뉴스스페이스, 메가(2025.4.30) · 머니투데이, 졸리비 인수(2024.7.2) · 더리포트, 투썸 · 이디야 실적 보도(2026.4.23) · 딜사이트, 엠즈씨드 · 한국경제, 커피빈(2026.4.23) · 아시아경제, 매머드커피 인수(2026.1.8) · 뉴시스(2026.4.6)
- 가격 인상: 여성경제신문(2025.3.31) · 한국경제(2026.11.4)
- 원가 구성: 경향신문, 한국소비자단체협의회 분석(2025.9.15) · 국제뉴스, 한국부동산원 2026년 3분기 임대동향(2026.10.29) · 2027년 최저임금 결정 보도(2026.7.15) · Barista Hustle, 로스팅 중량 손실
- 마케팅: 스포츠경향, 괴담 영수증(2026.7.25) · 스포츠경향, 손흥민 CF(2026.6.12)